Tổng quan phiên giao dịch
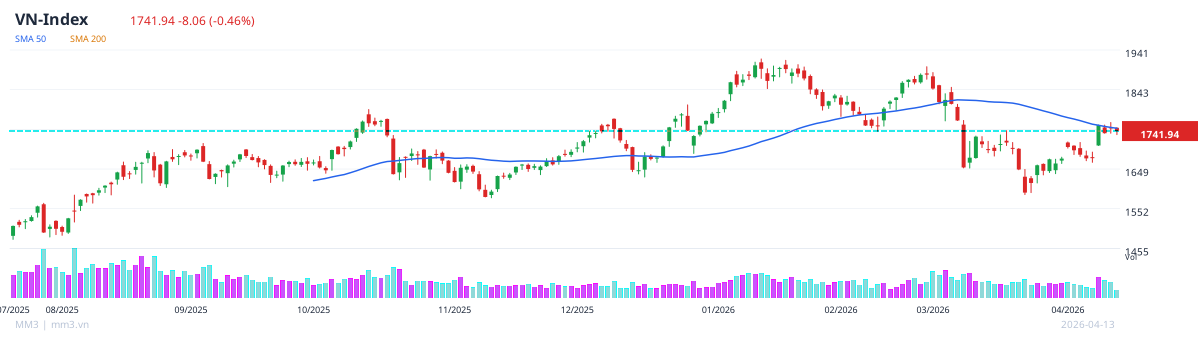
Phiên giữa ngày 13/04/2026 ghi nhận trạng thái phân hóa rõ nét trên thị trường chứng khoán Việt Nam. VN-Index lùi 0,46% xuống 1.741,94 điểm, trong khi thanh khoản toàn sàn HOSE đạt hơn 430,5 triệu cổ phiếu, cho thấy dòng tiền vẫn hoạt động sôi động nhưng không lan tỏa đồng đều.
Bức tranh thị trường cho thấy lực kéo chủ yếu đến từ một số mã riêng lẻ, trong khi phần lớn nhóm vốn hóa lớn dao động trong biên độ hẹp hoặc chịu áp lực điều chỉnh. Diễn biến này phản ánh tâm lý thận trọng và xu hướng xoay vòng sang các cổ phiếu có câu chuyện riêng.
Nhóm cổ phiếu nổi bật
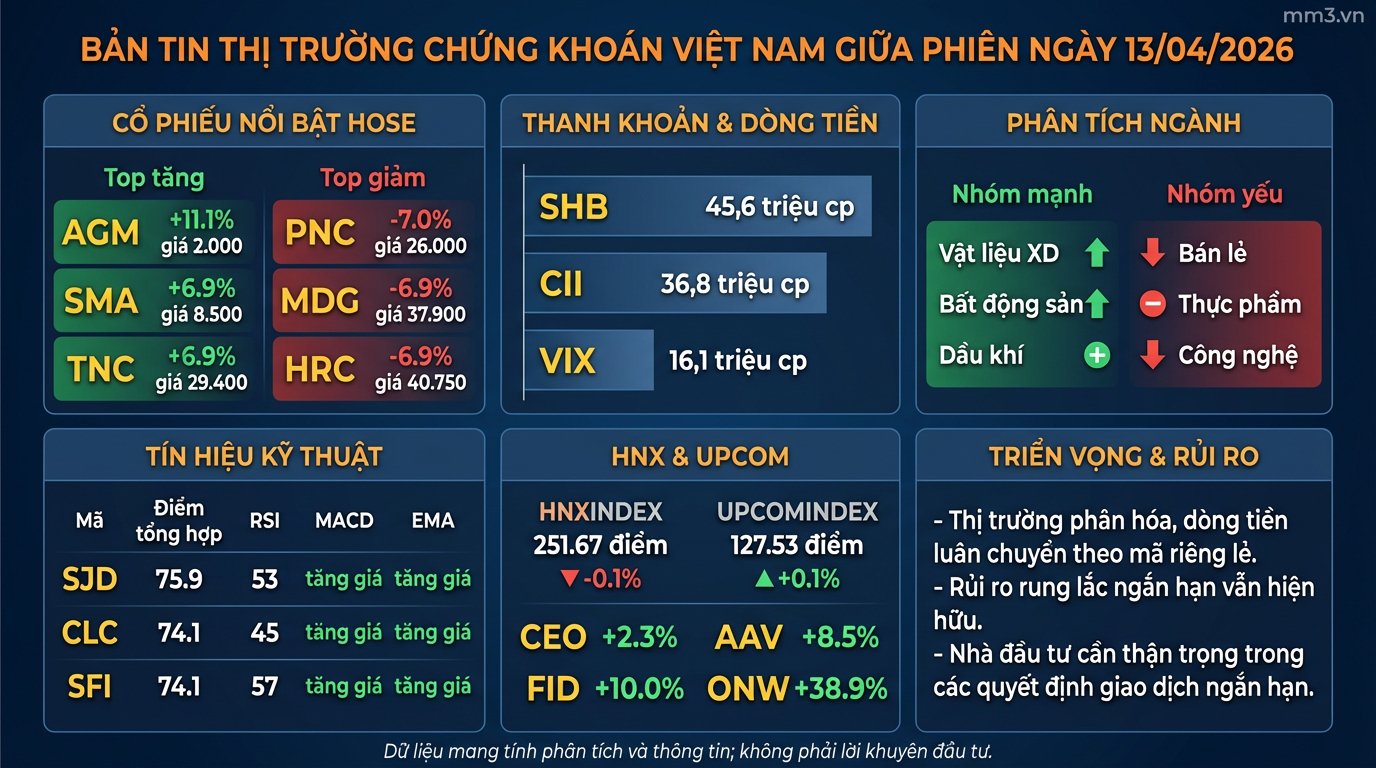
Ở chiều tăng giá, nổi bật nhất là AGM với mức tăng 11,1% lên 2.000 đồng/cp, theo sau là SMA tăng 6,9% lên 8.500 đồng/cp và TNC tăng 6,9% lên 29.400 đồng/cp. Đáng chú ý, CII cũng thuộc nhóm dẫn dắt khi tăng 6,7% lên 19.800 đồng/cp với thanh khoản rất cao.
Ở chiều ngược lại, áp lực điều chỉnh tập trung ở PNC giảm 7,0%, MDG giảm 6,9% và HRC giảm 6,9%. Sự đối nghịch mạnh giữa các mã cho thấy dòng tiền đang chọn lọc rất kỹ thay vì nâng đỡ toàn thị trường.
| Mã | Giá | Biến động | Thanh khoản |
|---|---|---|---|
| AGM | 2.000 | +11,1% | 268.900 cp |
| SMA | 8.500 | +6,9% | 300 cp |
| TNC | 29.400 | +6,9% | 100 cp |
| PNC | 26.000 | -7,0% | 100 cp |
| MDG | 37.900 | -6,9% | 10.400 cp |
| HRC | 40.750 | -6,9% | 5.500 cp |
Thanh khoản và dòng tiền
Thanh khoản nổi bật nhất tập trung ở SHB với 45,6 triệu cổ phiếu, CII với 36,8 triệu cổ phiếu và VIX với 16,1 triệu cổ phiếu. Đây đều là những mã thu hút lượng giao dịch lớn, phản ánh sự luân chuyển mạnh của dòng tiền trong phiên.
Việc thanh khoản tập trung vào một số cổ phiếu thay vì dàn trải cho thấy thị trường vẫn đang trong trạng thái chọn lọc. Khi dòng tiền có xu hướng co cụm như vậy, biến động ở từng mã sẽ gia tăng đáng kể so với chỉ số chung.
| Mã | Khối lượng | Giá | Biến động |
|---|---|---|---|
| SHB | 45,6 triệu | 15.000 | -2,6% |
| CII | 36,8 triệu | 19.800 | +6,7% |
| VIX | 16,1 triệu | 17.900 | -0,8% |
Phân tích theo ngành
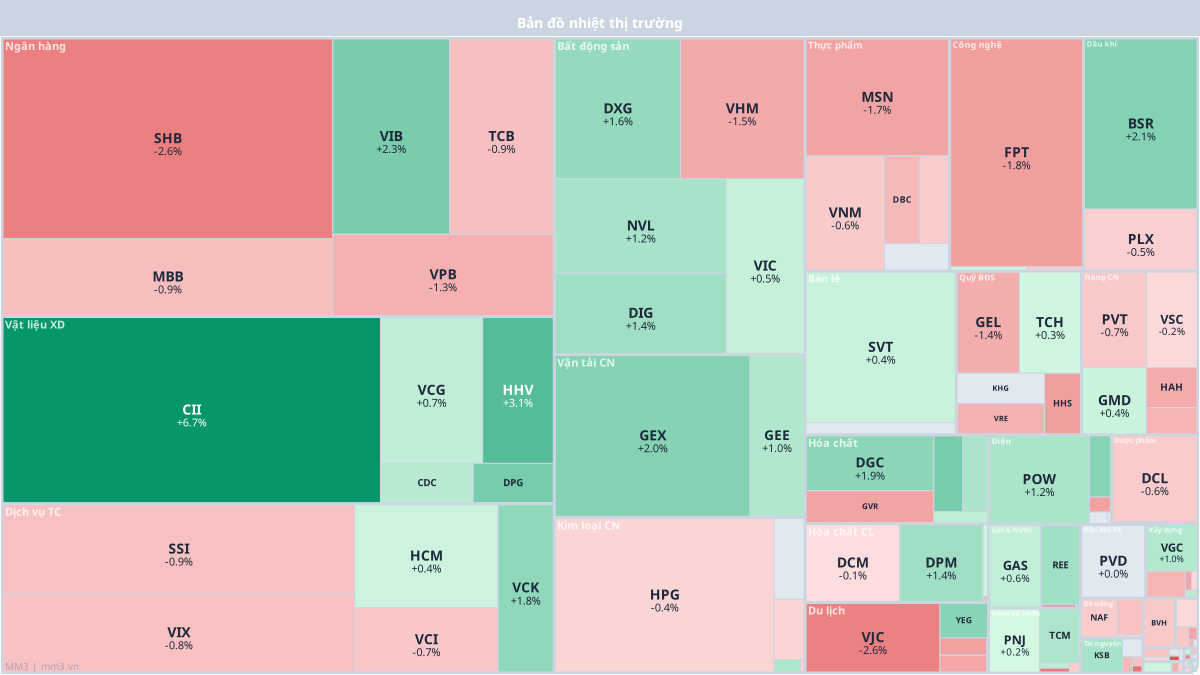
Nhóm ngành tạo động lực đáng chú ý gồm Vật liệu xây dựng, Bất động sản và Dầu khí. Trong đó, CII là điểm sáng tiêu biểu của nhóm hạ tầng, còn BSR tăng 2,1% lên 27.300 đồng/cp giúp củng cố sắc xanh cho nhóm dầu khí.
Ngược lại, Bán lẻ, Thực phẩm và Công nghệ chịu áp lực điều chỉnh rõ hơn. MWG giảm 2,1%, FPT giảm 1,8%, trong khi nhiều mã tiêu dùng lớn cũng đồng loạt suy yếu, cho thấy sự phân hóa theo ngành vẫn đang ở mức cao.
Tín hiệu kỹ thuật đáng chú ý
Trong nhóm tín hiệu tổng hợp, SJD đạt 75,9 điểm với RSI 53, MACD và EMA cùng nghiêng theo xu hướng tăng giá. CLC đạt 74,1 điểm với RSI 45, trong khi SFI đạt 74,1 điểm với RSI 57; cả hai đều duy trì tín hiệu tích cực trên các đường xu hướng chính.
Ở chiều cần lưu ý, VIX có RSI 71, cho thấy trạng thái quá mua tương đối ngắn hạn dù MACD vẫn tích cực. Điều này hàm ý biên độ rung lắc có thể mở rộng trong các nhịp giao dịch kế tiếp.
| Mã | Điểm tổng hợp | RSI | MACD/EMA |
|---|---|---|---|
| SJD | 75,9 | 53 | Tăng giá / Tăng giá |
| CLC | 74,1 | 45 | Tăng giá / Tăng giá |
| SFI | 74,1 | 57 | Tăng giá / Tăng giá |
Diễn biến HNX và UPCOM
Trên HNX, HNX-Index lùi nhẹ 0,1% xuống 251,67 điểm với thanh khoản hơn 44,1 triệu cổ phiếu. Các mã như CEO tăng 2,3% và AAV tăng 8,5% tạo điểm nhấn trong bối cảnh mặt bằng chung vẫn giằng co.
Trên UPCOM, UPCOM-Index tăng 0,1% lên 127,53 điểm, phản ánh trạng thái cân bằng thiên về tích cực. Nhiều mã tăng mạnh như ONW tăng 38,9%, PTE tăng 35,7% và FID tăng trần 10,0% cho thấy khả năng xuất hiện các nhịp bùng nổ cục bộ ở nhóm vốn hóa nhỏ.
Triển vọng ngắn hạn
Với việc VN-Index đang dao động quanh vùng 1.741,94 điểm, ngưỡng hỗ trợ gần được theo dõi sát là khu vực quanh 1.730 điểm, trong khi vùng 1.750 điểm tiếp tục đóng vai trò ngưỡng kháng cự tâm lý. Nếu dòng tiền duy trì ở các nhóm dẫn dắt như hạ tầng, bất động sản và dầu khí, xác suất thị trường giữ trạng thái phân hóa nhưng ổn định vẫn hiện hữu.
Tuy nhiên, khi nhiều cổ phiếu có tính đầu cơ tăng mạnh trong thời gian ngắn, rủi ro rung lắc sẽ cao hơn bình thường. Nhà đầu tư theo dõi sát thanh khoản và diễn biến các mã dẫn dắt để đánh giá khả năng mở rộng xu hướng trong phiên tiếp theo.
Dữ liệu mang tính phân tích và thông tin; không phải lời khuyên đầu tư.