Tổng quan phiên giao dịch
Phiên giao dịch ngày 10/04/2026 khép lại với trạng thái phân hóa nhưng nghiêng về tích cực. VNINDEX tăng 13,32 điểm (+0,8%) lên 1.750,00 điểm, trong khi HNXINDEX tăng 0,93 điểm (+0,4%) lên 251,91 điểm và UPCOMINDEX giảm nhẹ 0,12 điểm (-0,1%) xuống 127,38 điểm. Thanh khoản toàn thị trường tiếp tục duy trì ở mức cao, phản ánh dòng tiền vẫn đang vận động tích cực giữa các nhóm cổ phiếu.
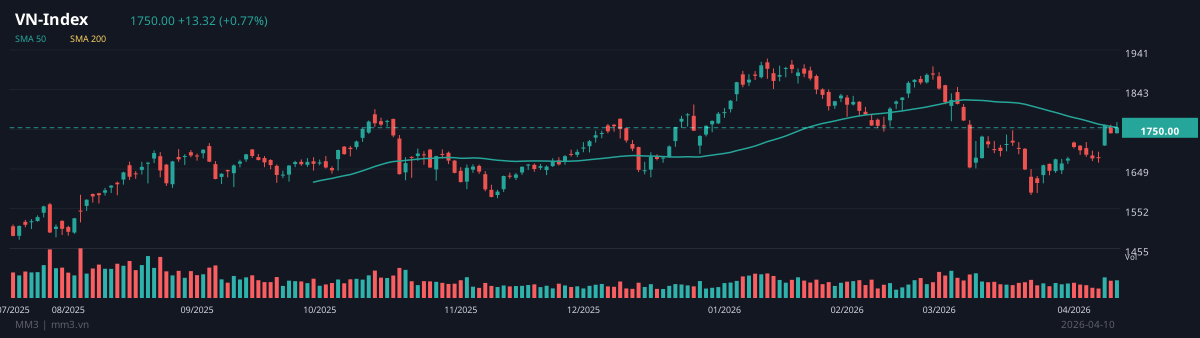
Độ rộng thị trường trên sàn HOSE cho thấy sự cân bằng không đồng đều: các nhịp tăng mạnh tập trung ở một số mã riêng lẻ, trong khi áp lực điều chỉnh vẫn hiện diện ở nhiều nhóm vốn hóa vừa và nhỏ. Bối cảnh này cho thấy xu hướng ngắn hạn vẫn được giữ vững, nhưng dòng tiền chưa lan tỏa đồng đều toàn thị trường.
Nhóm cổ phiếu nổi bật
HOSE: Dầu khí và một số cổ phiếu đầu cơ bứt phá
Trong nhóm tăng mạnh nhất, AGM tăng 11,1% lên 2.000 đồng/cổ phiếu, BSR tăng 7,0% lên 26.750 đồng/cổ phiếu và TNC tăng 6,9% lên 29.400 đồng/cổ phiếu. Ở chiều ngược lại, DCL giảm 7,0% xuống 41.850 đồng/cổ phiếu, PNC giảm 7,0% xuống 26.000 đồng/cổ phiếu và HRC giảm 6,9% xuống 43.750 đồng/cổ phiếu.
Diễn biến này phản ánh rõ sự luân chuyển dòng tiền theo chủ đề, thay vì một xu hướng tăng đồng thuận trên diện rộng. Nhóm dầu khí tiếp tục là tâm điểm khi BSR và PLX cùng ghi nhận mức tăng tích cực, trong khi một số mã dược phẩm và truyền thông chịu áp lực chốt lời mạnh.
Thanh khoản tập trung ở các mã dẫn dắt
Về thanh khoản, SHB dẫn đầu với 105,59 triệu cổ phiếu, tiếp đến là VIX với 41,34 triệu cổ phiếu và HPG với 35,47 triệu cổ phiếu. Nhóm ngân hàng, chứng khoán và thép vẫn là nơi tập trung dòng tiền lớn nhất, cho thấy sự quan tâm của nhà đầu tư vào các cổ phiếu có khả năng dẫn dắt nhịp thị trường.
- SHB: 105,59 triệu đơn vị khớp lệnh.
- VIX: 41,34 triệu đơn vị khớp lệnh.
- HPG: 35,47 triệu đơn vị khớp lệnh.
Phân tích theo ngành
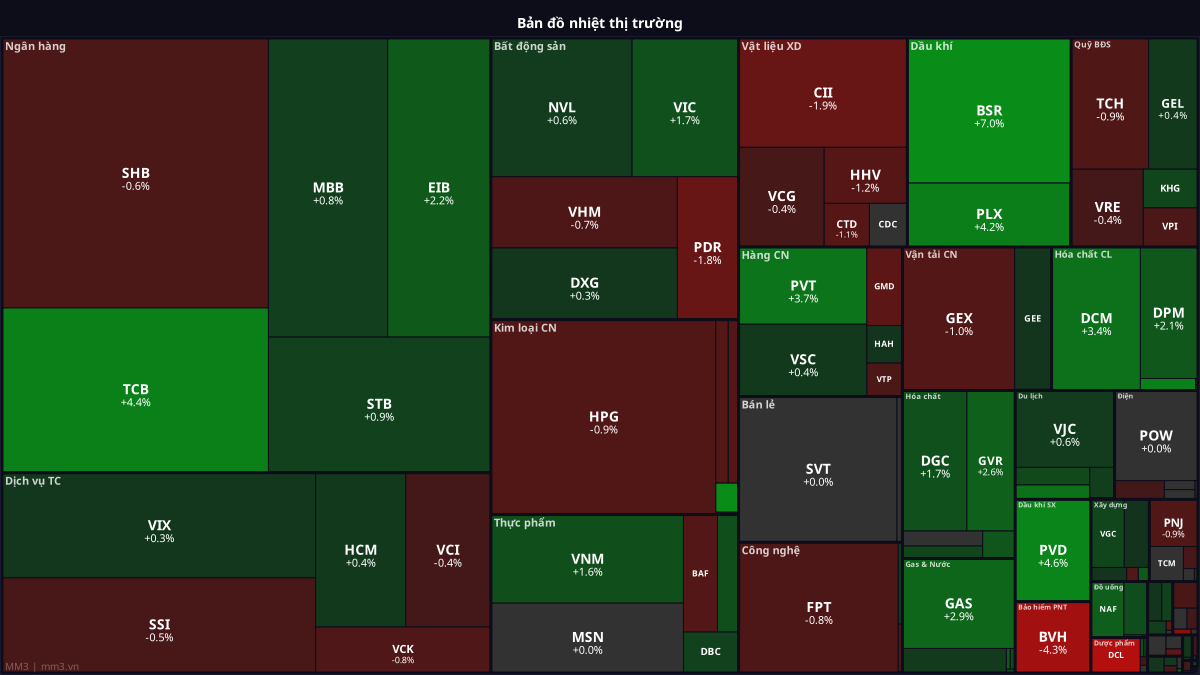
Nhóm ngành dẫn dắt phiên này gồm dầu khí, hóa chất, ngân hàng và thực phẩm. Ở chiều ngược lại, áp lực điều chỉnh xuất hiện ở dược phẩm, bảo hiểm, vật liệu xây dựng và truyền thông. Sự phân hóa giữa các ngành cho thấy thị trường vẫn đang trong giai đoạn chọn lọc cổ phiếu thay vì xác nhận một nhịp bứt phá đồng loạt.
Cụ thể, nhóm dầu khí nổi bật với BSR tăng 7,0%, PLX tăng 4,2% và PVD tăng 4,6%. Nhóm hóa chất cũng giữ sắc xanh với DCM tăng 3,4%, DPM tăng 2,1% và BFC tăng 4,3%, trong khi nhóm dược phẩm chịu áp lực mạnh khi DCL giảm hết biên độ 7,0%.
Tín hiệu kỹ thuật nổi bật
Nhóm cổ phiếu có tín hiệu kỹ thuật tích cực tiếp tục ghi nhận điểm tổng hợp cao. DSE đạt 82,4 điểm với RSI 54, MACD tăng và EMA tăng; VIX đạt 75,4 điểm với RSI 62, MACD tăng nhưng EMA còn giảm; SFI đạt 73,8 điểm với RSI 54, MACD tăng và EMA tăng.
- DSE: điểm tổng hợp 82,4, xu hướng cải thiện rõ.
- VIX: điểm tổng hợp 75,4, động lượng tốt nhưng xu hướng trung hạn chưa đồng thuận hoàn toàn.
- SFI: điểm tổng hợp 73,8, tín hiệu đồng pha giữa MACD và EMA.
Ở góc nhìn kỹ thuật, nhóm cổ phiếu có MACD và EMA cùng tích cực thường duy trì xác suất kéo dài nhịp hồi tốt hơn. Tuy nhiên, khi độ rộng thị trường còn phân hóa, các nhịp tăng riêng lẻ cần được đặt trong bối cảnh thanh khoản và sự xác nhận của nhóm dẫn dắt.
Diễn biến các sàn khác
Trên HNXINDEX, chỉ số tăng 0,4% lên 251,91 điểm. Các mã tăng nổi bật gồm GLT (+10,0%), DHT (+9,8%) và PHN (+9,7%), trong khi KSQ giảm 13,3%, SDA giảm 10,0% và HHC giảm 9,9%.
Trên UPCOMINDEX, chỉ số giảm 0,1% xuống 127,38 điểm, nhưng biên độ ở từng mã lại rất lớn. ONW tăng 38,9%, PTE tăng 35,7%, trong khi PJS giảm 39,9% và SPH giảm 32,0%, cho thấy rủi ro phân hóa ở nhóm vốn hóa nhỏ vẫn ở mức cao.
Triển vọng và rủi ro
Trong ngắn hạn, vùng 1.750 điểm của VNINDEX tiếp tục là mốc theo dõi quan trọng về mặt tâm lý và kỹ thuật. Nếu thanh khoản duy trì và dòng tiền tiếp tục xoay vòng giữa ngân hàng, dầu khí, hóa chất và chứng khoán, xu hướng tích cực có thể được củng cố thêm.
Ngược lại, rủi ro chính nằm ở độ rộng thị trường chưa thật sự đồng thuận và áp lực chốt lời tại các mã tăng nóng. Nhà đầu tư nên tiếp tục quan sát sự xác nhận của dòng tiền và phản ứng của các nhóm dẫn dắt trước khi xu hướng mở rộng hơn.
Dữ liệu mang tính phân tích và thông tin; không phải lời khuyên đầu tư.